
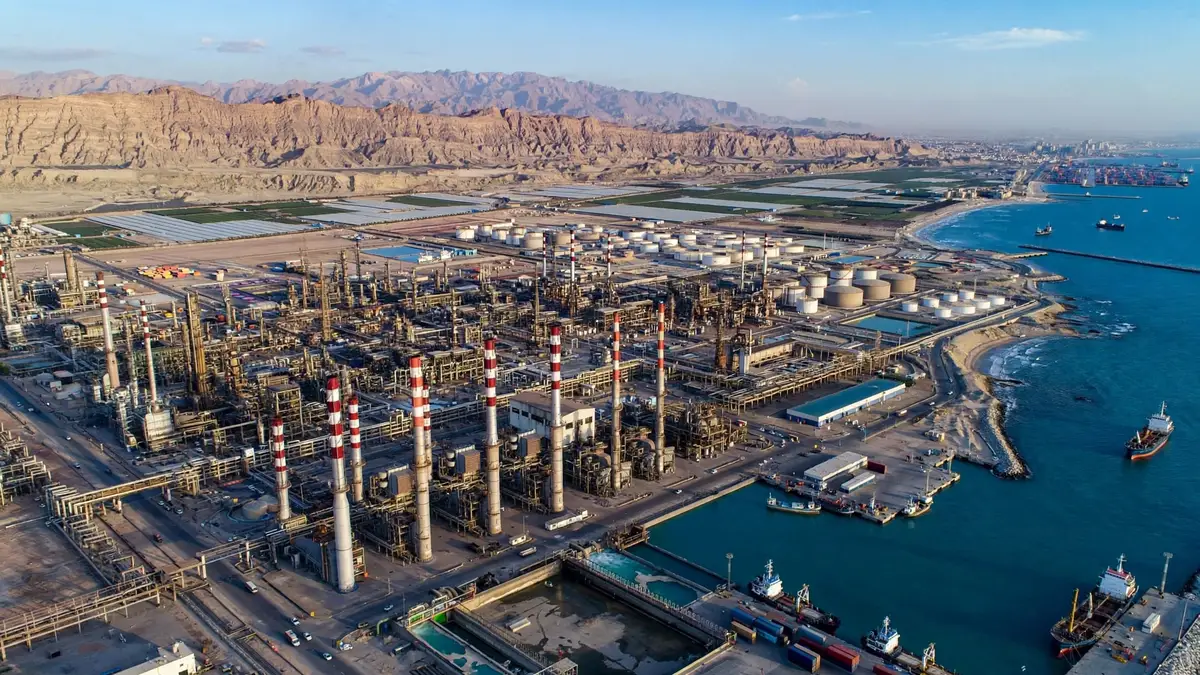
به گزارش انرژی مدیا (آریا اکوپرس)، بررسی گزارشهای عملکرد ماهانه پالایش نفت بندرعباس با نماد «شبندر» در کدال نشان میدهد این پالایشگاه در هفتماهه سال ۱۴۰۵ حدود ۸۴۰ هزار و ۲۷۵ میلیارد تومان درآمد فروش ثبت کرده است؛ رقمی که در مقایسه با ۳۳۶ هزار و ۷۱۹ میلیارد تومان دوره مشابه سال گذشته، ۱۴۹.۵ درصد افزایش نشان میدهد.
با این حال، مقایسه درآمد با مقدار تولید و فروش نشان میدهد رشد اسمی عملکرد شرکت با افزایش متناسب حجم فعالیت عملیاتی همراه نبوده است. در واقع، شبندر در حالی درآمد فروش خود را به حدود ۲.۵ برابر رسانده که مقدار فروش آن در همین دوره کاهش یافته است.
درآمد ۸۴۰ همتی با فروش کمتر
بر اساس دادههای عملکردی، مقدار فروش شبندر در هفتماهه نخست امسال از حدود ۱۱.۰۵ میلیون مترمکعب در دوره مشابه سال گذشته به حدود ۱۰.۵۶ میلیون مترمکعب رسیده که کاهش نزدیک به ۴.۴ درصدی را نشان میدهد. همچنین مقدار تولید شرکت در این دوره با افت حدود ۳.۷ درصدی به حدود ۱۰.۶ میلیون مترمکعب رسیده است.
این ارقام نشان میدهد افزایش درآمد شرکت در سال جاری عمدتاً ناشی از افزایش ارزش ریالی فرآوردههای فروختهشده بوده و نمیتوان آن را معادل افزایش تولید یا توسعه حجم فروش دانست.
به بیان دیگر، اگرچه درآمد اسمی شرکت رشد قابل توجهی داشته، اما شاخصهای مقداری هنوز از بهبود متناسب فعالیت عملیاتی حکایت نمیکنند.
افت ۳۵.۹ درصدی فروش مهر؛ تغییر نرخ یا کاهش حجم؟
عملکرد مهرماه نیز اهمیت این تفاوت را بیشتر نشان میدهد. درآمد فروش شبندر در مهر امسال به حدود ۱۱۳.۵ همت رسید؛ در حالی که این رقم در شهریور حدود ۱۷۷ همت بود. به این ترتیب، درآمد ماهانه شرکت ۳۵.۹ درصد کاهش یافت. این در حالی است که مقدار فروش مهرماه فقط حدود ۳.۵ درصد نسبت به شهریور کاهش داشته است.
بنابراین، افت درآمد ماهانه را نمیتوان صرفاً به کاهش حجم فروش نسبت داد و تغییر نرخ فروش فرآوردهها و ترکیب محصولات عرضهشده نیز در این کاهش نقش داشته است.
در مقایسه سالانه نیز درآمد مهر امسال نسبت به مهر سال گذشته حدود ۱۴۹.۹ درصد افزایش یافته است که بار دیگر فاصله رشد درآمد ریالی با تغییرات حجم فعالیت را نشان میدهد.
نرخ فروش؛ عامل اصلی جهش درآمد
برای درک بهتر عملکرد شبندر، بررسی نرخ فروش فرآوردههای اصلی اهمیت دارد. نرخ فروش نفتگاز با گوگرد ۱۰ تا ۵۰ قسمت در میلیون در مهر امسال به حدود ۹۳.۲ میلیون تومان به ازای هر مترمکعب رسیده؛ در حالی که این نرخ در مهر سال گذشته حدود ۳۷.۶ میلیون تومان بود. به این ترتیب، نرخ فروش این محصول حدود ۱۴۷.۵ درصد افزایش یافته است.
همچنین نرخ فروش بنزین معمولی با اکتان ۸۷ از حدود ۲۹.۸ میلیون تومان به ۷۱.۶ میلیون تومان به ازای هر مترمکعب رسیده که افزایش حدود ۱۴۰ درصدی را نشان میدهد.
در بخش نفتکوره سنگین نیز نرخ فروش از حدود ۲۴.۶ میلیون تومان به ۶۴.۴ میلیون تومان به ازای هر مترمکعب افزایش یافته که معادل رشد تقریبی ۱۶۲ درصدی است.
نکته قابل توجه آن است که نفتگاز با گوگرد ۱۰ تا ۵۰ قسمت در میلیون بهتنهایی حدود ۳۸.۴ درصد از درآمد فروش هفتماهه شبندر را تشکیل داده است. فروش ریالی این محصول در هفتماهه نخست امسال به حدود ۳۲۲ هزار و ۴۱۰ میلیارد تومان رسیده، در حالی که مقدار فروش آن از ۲ میلیون و ۸۵۳ هزار و ۶۵۹ مترمکعب به ۲ میلیون و ۹۴۰ هزار و ۲۱۳ مترمکعب افزایش یافته است؛ یعنی رشد مقداری حدود ۳ درصد در برابر افزایش ۱۴۷.۵ درصدی نرخ فروش این محصول در مقایسه مهر امسال نسبت به مهر سال گذشته.
این مقایسه نشان میدهد در یکی از مهمترین محصولات شبندر، افزایش نرخ بسیار بیشتر از تغییر مقدار فروش بوده است.
متوسط درآمد هر واحد فروش ۱۶۱ درصد افزایش یافت
برای روشنتر شدن موضوع، نسبت درآمد فروش به مقدار فروش نیز قابل بررسی است. در حالی که درآمد هفتماهه شبندر ۱۴۹.۵ درصد افزایش یافته، مقدار فروش شرکت حدود ۴.۴ درصد کاهش داشته است.
بر این اساس، متوسط درآمد ریالی به ازای هر واحد فروش حدود ۱۶۱ درصد افزایش پیدا کرده است. البته این شاخص یک میانگین ترکیبی است و نباید آن را معادل افزایش نرخ فروش یک محصول مشخص دانست؛ زیرا تغییر ترکیب فرآوردههای فروختهشده نیز بر آن اثر میگذارد.
در مهرماه نیز با وجود کاهش ۳۵.۹ درصدی درآمد، مقدار فروش فقط حدود ۳.۵ درصد افت داشته است. برآورد ترکیبی درآمد به ازای هر واحد فروش در این ماه نسبت به شهریور حدود ۳۳.۵ درصد کاهش را نشان میدهد.
رشد هزینه خوراک در کنار افزایش سودآوری
موضوع دیگری که در تحلیل عملکرد شبندر باید مورد توجه قرار گیرد، افزایش مبلغ مواد اولیه مصرفی و خرید است. مبلغ مواد اولیه مصرفی و خرید گزارششده در هفتماهه امسال حدود ۷۲۷.۸ همت بوده که در مقایسه با ۲۸۹.۷ همت دوره مشابه سال گذشته، حدود ۱۵۱.۱ درصد افزایش نشان میدهد. به این ترتیب، رشد مبلغ مواد اولیه اندکی بیشتر از رشد ۱۴۹.۵ درصدی درآمد فروش بوده است.
البته مبلغ مواد اولیه در گزارش ماهانه را نباید مستقیماً معادل بهای تمامشده کالای فروشرفته دانست؛ زیرا تغییر موجودی مواد اولیه و فرآوردهها و زمان خرید و مصرف خوراک نیز در نتیجه نهایی اثرگذار است.
از سوی دیگر، صورتهای مالی ششماهه شبندر تصویر متفاوتی از سودآوری ارائه میکند. درآمد عملیاتی شرکت در نیمه نخست امسال به حدود ۷۱۹.۶ همت رسیده که در مقایسه با ۲۹۱.۳ همت دوره مشابه سال گذشته، ۱۴۷ درصد افزایش داشته است.
سود ناخالص شرکت نیز از حدود ۳۷.۶ همت به ۱۵۰.۲ همت رسیده و ۲۹۹.۱ درصد رشد کرده است. سود عملیاتی با افزایش ۳۱۴ درصدی از حدود ۳۵.۸ همت به ۱۴۸.۲ همت و سود خالص با رشد ۲۸۳ درصدی از حدود ۳۲.۲ همت به ۱۲۳.۳ همت رسیده است.
همچنین حاشیه سود ناخالص از حدود ۱۲.۹ درصد به ۲۰.۹ درصد و حاشیه سود خالص از ۱۱.۱ درصد به حدود ۱۷.۱ درصد افزایش یافته است.
این ارقام نشان میدهد با وجود افزایش سریع مبلغ مواد اولیه، سودآوری ششماهه شرکت نیز بهبود قابل توجهی داشته است.
وابستگی فروش به بازار داخلی
یکی دیگر از نکات قابل توجه در عملکرد شبندر، ترکیب بازار فروش است. تمام فروش ثبتشده شرکت در هفتماهه امسال در بازار داخلی انجام شده و فروش صادراتی در این دوره گزارش نشده است؛ بنابراین، عملکرد درآمدی شبندر علاوه بر نرخ فرآوردهها، به سیاستهای قیمتگذاری داخلی، میزان تخصیص فرآوردهها و شرایط فروش در بازار داخل نیز وابستگی دارد.
تحقق ۶۰ درصدی برآورد درآمد سالانه
شرکت پالایش نفت بندرعباس در برآورد خود برای سال مالی ۱۴۰۵، درآمد عملیاتی حدود یکهزار و ۳۸۹.۴ همت را پیشبینی کرده است. با ثبت ۸۴۰.۳ همت فروش تا پایان مهر، حدود ۶۰.۵ درصد این برآورد محقق شده است. با این حال، برای ارزیابی پایداری این روند، صرفاً دنبال کردن درآمد ریالی کافی نیست. تغییر مقدار تولید و فروش فرآوردههای اصلی، بهویژه نفتگاز و بنزین، روند نرخ فروش محصولات و نسبت رشد درآمد به هزینه خوراک، از جمله شاخصهایی هستند که باید در گزارشهای ماهانه بعدی مورد توجه قرار گیرند.
در مجموع، شبندر در هفتماهه سال جاری از نظر درآمد ریالی عملکرد قدرتمندی ثبت کرده، اما کاهش مقدار تولید و فروش نشان میدهد این رشد را نباید بهعنوان افزایش متناسب ظرفیت یا حجم عملیات پالایشگاه تفسیر کرد. پایداری سودآوری شرکت در ادامه سال به حفظ حاشیه سود، نرخ فروش فرآوردهها و مدیریت هزینه خوراک وابسته خواهد بود./